Kennst du das? Du bekommst einen Gutschein geschenkt. Aber wenn du ihn nicht rechtzeitig einlöst, ist er plötzlich nichts mehr wert. Ein programmierbarer digitaler Euro würde genau so funktionieren – und genau davor warnt Dominik Kettner (Kettner Edelmetalle) in einem Video: Geld, das einfach verfällt, wenn du es nicht rechtzeitig ausgibst.
Die Europäische Zentralbank (EZB) – das ist die Bank, die für den Euro zuständig ist – sagt dagegen seit Jahren: „Der digitale Euro wird nicht programmierbar sein.“ Das würde heißen: kein Verfallsdatum, keine Regeln, die vorschreiben, wofür du dein Geld ausgeben darfst. Aber stimmt das wirklich? Ein Blick in den echten Gesetzestext zeigt: Ganz so einfach ist es nicht.
Was der digitale Euro überhaupt ist
Der digitale Euro soll eine neue Art von Geld werden. Kein Schein, keine Münze – sondern Geld nur auf dem Handy oder Computer. Herausgeben würde ihn nicht deine Bank, sondern direkt die EZB selbst.
Beschlossen ist das noch nicht. Die Politiker in der EU verhandeln gerade darüber (Stand: Sommer 2026). Wenn alles nach Plan läuft, testen ab der zweiten Jahreshälfte 2027 erste Geschäfte und Banken das System. Ob und wann alle Menschen den digitalen Euro nutzen können, ist frühestens ab 2029 möglich.
Das Versprechen: „Kein Verfallsdatum“
Die EZB und die EU-Kommission (das ist so etwas wie die Regierung der EU) sagen: Der digitale Euro bekommt kein Verfallsdatum. Er soll auch nicht „programmierbar“ sein. Das heißt: Niemand von außen soll bestimmen können, wofür du dein Geld ausgibst oder wann es verfällt. Das steht sogar wörtlich im Gesetzestext.
Woher wissen wir das? Norbert Häring hat diesen Text gelesen – er ist eigentlich noch nicht öffentlich. Häring ist ein bekannter Wirtschaftsjournalist. Er hat zehn Jahre lang beim Handelsblatt über Geldpolitik geschrieben und beschäftigt sich seit vielen Jahren kritisch mit dem Geldsystem und der Digitalisierung.
Aber: Es gibt einen Haken
Direkt daneben im Gesetzestext steht noch etwas anderes: Die EZB darf sogenannte „programmierbare Zahlungen“ unterstützen. Was heißt das, einfach erklärt? Es sind Zahlungen, die automatisch ausgelöst werden, wenn bestimmte Bedingungen erfüllt sind – gesteuert von einem Computerprogramm.
Das ist nicht dasselbe wie ein Verfallsdatum auf dem Geld selbst. Aber es bedeutet: Dein Geld könnte trotzdem an Bedingungen geknüpft werden – nur eben anders, als man beim Wort „Verfallsdatum“ zuerst denkt.
Der Unterschied einfach erklärt
Stell es dir so vor:
Programmierbares Geld wäre wie ein Gutschein, der von selbst wertlos wird – egal, wer ihn gerade besitzt. Genau das soll der digitale Euro laut Gesetzestext nicht werden.
Programmierbare Zahlungen sind eher wie eine Regel, die an dich als Person gekoppelt ist: „Diese Zahlung darf nur passieren, wenn eine bestimmte Bedingung erfüllt ist.“ Genau das soll die EZB beim digitalen Euro ausdrücklich unterstützen dürfen.
Warum das trotzdem wichtig ist
Ein Verfallsdatum auf dem Geld selbst würde wenig bringen, solange es noch Bargeld gibt – dann würde einfach niemand das schwindende Geld benutzen. Die eigentliche Sorge ist etwas anderes: Zahlungen, die an persönliche Bedingungen gekoppelt sind. Zum Beispiel ein System, das erwünschtes Verhalten belohnt und unerwünschtes bestraft. Oder eins, das genau mitzählt, wie viel CO2 du verursachst, und dir danach bestimmte Käufe verbietet.
Im Gesetzestext steht zwar ein Satz, der genau das verhindern soll. Kritiker wie Häring sagen aber: Dieser Satz ist zu schwammig formuliert, um das wirklich sicher auszuschließen.
Was heißt das für dich?
Der digitale Euro ist noch nicht beschlossen. Frühestens ab 2029 würde er überhaupt kommen. Du musst also jetzt nichts tun. Aber es lohnt sich, das Thema im Blick zu behalten – und nicht nur den offiziellen Beruhigungssätzen zu glauben, so wie es das Gutschein-Bild von Dominik Kettner am Anfang schon andeutet. Kurz gesagt: Ein programmierbarer digitaler Euro im engeren, technischen Sinn ist laut Gesetzestext nicht geplant – wohl aber Zahlungen, die an Bedingungen geknüpft sind. Wer sich generell mit finanzieller Freiheit beschäftigt, kann zum Beispiel weiterhin bewusst Bargeld nutzen oder sein Geld nicht nur in einer einzigen, zentral kontrollierten Form aufbewahren.
Buchtipp zum Weiterlesen
Willst du noch tiefer einsteigen? Dominik Kettner hat ein ganzes Buch zu diesem Thema geschrieben: „Der digitale Euro – Die größte Enteignung der Geschichte“. Darin erklärt er die Gesetzestexte im Detail – und zwar so, dass sie jeder verstehen kann.
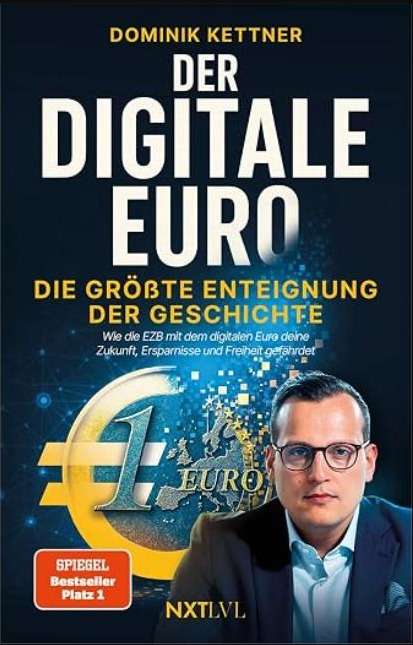 Wie die EZB mit dem digitalen Euro deine Zukunft, Ersparnisse und Freiheit gefährdet – und wie du dich davor schützen kannst. Spiegel-Bestseller Platz 1.
Buch hier ansehen (Amazon)*
Julia und Frank sind keine Steuerberater. Für eine Einschätzung deiner persönlichen Situation, insbesondere zu konkreten Finanz- oder Steuerentscheidungen, wende dich bitte an eine:n Steuerberater:in beziehungsweise eine fachkundige Finanzberatung.
Mehr zu den Themen Geldsystem, finanzielle Freiheit und Vermögensschutz findest du auf www.elevate-your-life.de.
*Affiliate-Link: Wenn du über diesen Link etwas kaufst, erhalten wir ggf. eine kleine Provision – für dich entstehen dadurch keine zusätzlichen Kosten.
📩 Kostenloser Freiheits-Guide
Du willst wissen wie wir nach 34 Ländern unser Leben ortsunabhängig aufgebaut haben? Banking, rechtliche Struktur, Tools und unsere 5 größten Fehler – alles in unserem kostenlosen Guide.
📩 Jetzt kostenlos herunterladen →Alle Inhalte auf diesem Blog sind ausschließlich persönliche Erfahrungsberichte und Meinungen von Julia Fohrer und Frank Reiher. Sie stellen keine Finanz-, Anlage-, Steuer- oder Rechtsberatung dar und ersetzen diese nicht.
Dieser Artikel kann Affiliate-Links (Werbung) enthalten. Bei einem Kauf oder einer Anmeldung über diese Links erhält die Betreiberin ggf. eine Provision – ohne Mehrkosten für dich.
Der Handel mit Finanzinstrumenten (Forex, CFDs, Kryptowährungen etc.) birgt erhebliche Risiken bis zum vollständigen Verlust des eingesetzten Kapitals. Vergangene Ergebnisse sind kein verlässlicher Indikator für zukünftige Entwicklungen.